

VALÈNCIA. A Grifols (GRF) se le vienen atragantando los diez euros en la bolsa española -también cotiza en el Nasdaq estadounidense- en las últimas sesiones, tal y como se observa en el gráfico inferior de Yahoo Finance. Cierto es que el tercer mayor fabricante mundial de hemoderivados -por detrás de la australiana CSL Behring y la nipona Takeda Pharmaceutical- cerró en la jornada del lunes arriba de dicho umbral, pero fue la primera vez que lo hizo desde el pasado 27 de agosto cuando acabó en los 10,06 euros.
Los sentimientos son encontrados en la compañía catalana, dado que se trata de uno de los valores más castigados en el parqué pese a tener no pocas recomendaciones de compra. Concretamente GRF se deja este año un 7,47% -incluyendo el dividendo- tomando el cierrede ayer en los 9,81 euros, lo que la convierte en la sexta que peor lo hace de todo el Ibex 35. Un mal tono que contrasta con la subida del 19,64% durante el pasado año. Lógicamente ha visto reducida su capitalización, que tomando el cierre de ayer era de 4.180 millones de euros. O lo que es lo mismo: también la sexta con menor valor bursátil dentro del índice de referencia de la renta variable española.
Pero pese a todo los analistas siguen teniendo fe -y mucha- en las acciones de la cotizada dirigida por Nacho Abia desde abril de 2024. Así, y echando un vistazo a la web corporativa de la Grifols, los trece que la cubren -nueve recomiendan directamente 'comprar'- le tienen asignado un precio objetivo medio de 15,01 euros, es decir, un 53,01% de potencial de revalorización. Por su parte, la docena de casas que la siguen, según el portal especializado Market Screener, la ven en un precio ligeramente inferior (14,76 euros), un 50,46% por encima del actual. Seis de ellos aconsejar 'comprar', dos 'sobreponderar', tres 'mantener' y solo uno 'vender' títulos de la empresa fundada en Barcelona en 1909 por Josep Antoni Grifols i Roig. Lo que nació como un pequeño laboratorio familiar de análisis clínicos se convirtió con el paso del tiempo en líder mundial en el desarrollo de medicamentos derivados del plasma y soluciones de diagnóstico transfusional.
Mientras tanto el hedge fund o fondo de alto riesgo británico Kintbury Capital sigue siendo el único bajista con nombre y apellidos en el capital de GRF. Según ha constatado Plaza de la base de datos pública de la CNMV, la última comunicación corresponde al 21 de agosto pasado con el 1,81%. Se trata de la posición más baja desde el 1,71% del 25 de marzo del año en curso. Por cierto que la primera incursión de los ingleses en la compañía presidida por Anne-Catherine Berner -sin carácter ejecutivo- se remonta a hace justo cuatro años.
Recuperando el dividendo
Grifols, que recuperó el dividendo en agosto de 2025 -abonó 0,12 euros netos por acción- tras estar cuatro años sin remunerar a sus accionistas, sigue teniendo en el 'cazatimos' Gotham City Research a un auténtico quebradero de cabeza. Fue en enero de 2024 cuando los estadounidenses alertaron sobre la catalana diciendo poco más o menos que las acciones de la firma fundada por la familia Grifols no valían nada. La reacción, tal y como se observa en el gráfico, no se hizo esperar: hundimiento de las acciones en bolsa desde los más de 15 euros que cotizaba hasta poco más de siete. Casi nada. De momento el affaire sigue en los tribunales a ambos lados del charco.
Por otro lado, el próximo 10 de noviembre GRF anunciará sus cuentas del tercer trimestre, que el mercado espera que tengan continuidad a las del primer semestre. Y es que hasta junio ganó 227 millones de euros, un 28,7% más; mientras que el Ebitda ajustado creció un 2,4% hasta los 854 millones y mantuvo su ratio de apalancamiento en 4,2 veces. Unos buenos resultados que se extendieron sobre Scranton Enterprises, el vehículo patrimonial de parte de la familia Grifols, directivos y exdirectivos de la misma, que ha retornado a los beneficios.
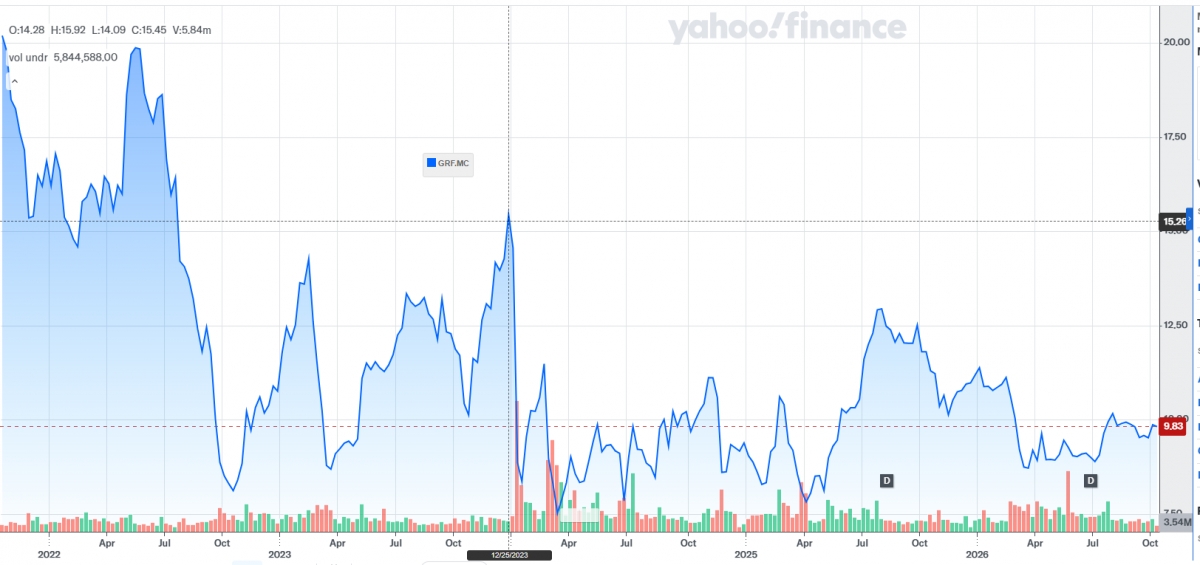
- El cruce de líneas corresponde al desplome por Gotham. Pinchar AQUÍ para ver el gráfico más grande.
- Fuente: YAHOO FINANCE.
Además, y como dato a tener muy en cuenta, GRF refinanció con éxito todos los vencimientos de deuda de 2027, en una operación que incluyó un 'Term Loan B' ampliado hasta un importe equivalente aproximado de 3.000 millones de euros. En este contexto, incluyó el incremento del compromiso de la línea de crédito revolving desde 938 millones de dólares hasta más de 2.000 millones de dólares, "con mejores condiciones de precio y mayores plazos de vencimiento, respaldados por una sólida demanda institucional y el apoyo de entidades financieras internacionales" como la firma de hemoderivados
Asimismo añadió que, junto a la amortización parcial anticipada de 500 millones de euros del bono con vencimiento en 2030 y mayor coste financiero, estas actuaciones permitirán que los intereses en efectivo de 2026 se sitúen en línea o por debajo de los de 2025. Todo ello destacando que no tiene vencimientos de deuda significativos hasta el cuarto trimestre de 2028 y que mantiene una sólida posición de liquidez.
Reconocimiento
"Seguimos centrados en impulsar un crecimiento sostenible, mejorar la eficiencia operativa y reforzar nuestra posición financiera, al tiempo que continuamos invirtiendo en las oportunidades a largo plazo que impulsarán una creación de valor sostenible para todos nuestros grupos de interés”, señaló el CEO durante la presentación de las últimas cuentas. Por su parte, el director financiero, Rahul Srinivasan, añadió que la empresa ha continuado fortaleciendo su perfil financiero, mejorando la resiliencia del balance y reforzando la flexibilidad financiera, lo que la situado "en una posición sólida para ejecutar con confianza sus prioridades estratégicas a largo plazo".
Por último, la compañía presidida por Anne-Catherine Berner fue recientemente una de las galardonadas en los 'UK-Spain Business Awards'. Unos premios que reconocen a las empresas que impulsan la inversión, la innovación y el crecimiento entre España y el Reino Unido. Concretamente obtuvo el 'Premio a la innovación en la salud global y en resultados en la atención a pacientes', por su contribución a la mejora de los resultados sanitarios británicos y a la innovación en el campo de la salud global, como firma española "líder mundial" en terapias derivadas del plasma, y por ser "una de las grandes inversoras" en el ecosistema de ciencias de la vida de Cambridge.


