

VALÈNCIA. Neinor Homes (HOME) sigue de capa caída en la bolsa española, tal y como se aprecia en el gráfico inferior de Yahoo Finance. La cotizada madrileña dirigida por el consejero delegado Borja García-Egotxeaga no logra enderezar el rumbo bursátil pese a ofrecer una más que jugosa rentabilidad por dividendo -muy superior al 10% tras abonar 0,779 euros brutos por título el pasado 8 de junio- y unas recomendaciones de compra que la ven muy por encima del cambio actual. Concretamente, y según los siete analistas que la cubren a decir de Market Screener, el precio objetivo medio es de 19,76 euros. O lo que es lo mismo: un potencial de revalorización de prácticamente el 25%.
Un CEO que dejará su cargo el próximo 31 de diciembre tras ocho años al frente de la misma y será relevado por Jordi Argemí. Se trata de otro hombre de la casa que a lo largo de los últimos años ha estado directamente involucrado en las principales decisiones estratégicas de la compañía, así como en las operaciones corporativas que han impulsado su crecimiento. Entre las que se incluyen la fusión por absorción de Quabit Inmobiliaria, la alianza con Bain Capital para el desarrollo y gestión de Habitat, el crecimiento y consolidación del negocio de gestión de activos y, más recientemente, la adquisición de Aedas Homes (AH). Neinor Homes definió este movimiento hace cinco meses como una "transición ordenada". García-Egotxeaga continuará vinculado como asesor sénior, apoyando a la compañía en esta nueva etapa, garantizando una transición ordenada y la continuidad en la ejecución estratégica.
Como tampoco sus últimos resultados semestrales están animándola en el parqué -los del tercer trimestre se conocerán en noviembre-, pese a catapultarse hasta junio un 331% hasta los 14 millones de euros tras hacerse con AH e integrarla dentro del grupo. Según la última cuenta de resultados de la promotora inmobiliaria, el beneficio neto ajustado ascendió a 53,6 millones de euros, un 753% más, tras eliminar elementos extraordinarios como el impacto contable no monetario de 30 millones de euros derivado de la compra de AH.
Estrategia comercial disciplinada
"Este extraordinario crecimiento se logró pese al significativo incremento de los gastos financieros, que pasaron de 10 a 40 millones de euros como consecuencia de la financiación de la adquisición de Aedas, así como al aumento de los gastos de estructura y de la carga fiscal asociados al nuevo perímetro del grupo", explicó a finales de julio pasado la que es la plataforma residencial líder en España.
A cierre de junio, HOME gestionaba una cartera de preventas récord de 9.314 viviendas, con 3.325 millones de euros en ingresos futuros. "Esto proporciona una visibilidad excepcional sobre los resultados futuros, con la compañía casi seis meses por delante de sus curvas de ventas", explicó la promotora. Por su parte, la cobertura de preventas para 2026 se sitúa en el 89%, mientras que la de 2027 alcanza ya el 78%. "Esto permite a Neinor mantener una estrategia comercial disciplinada, centrada en la maximización de precios por encima del crecimiento en volúmenes", añadió.
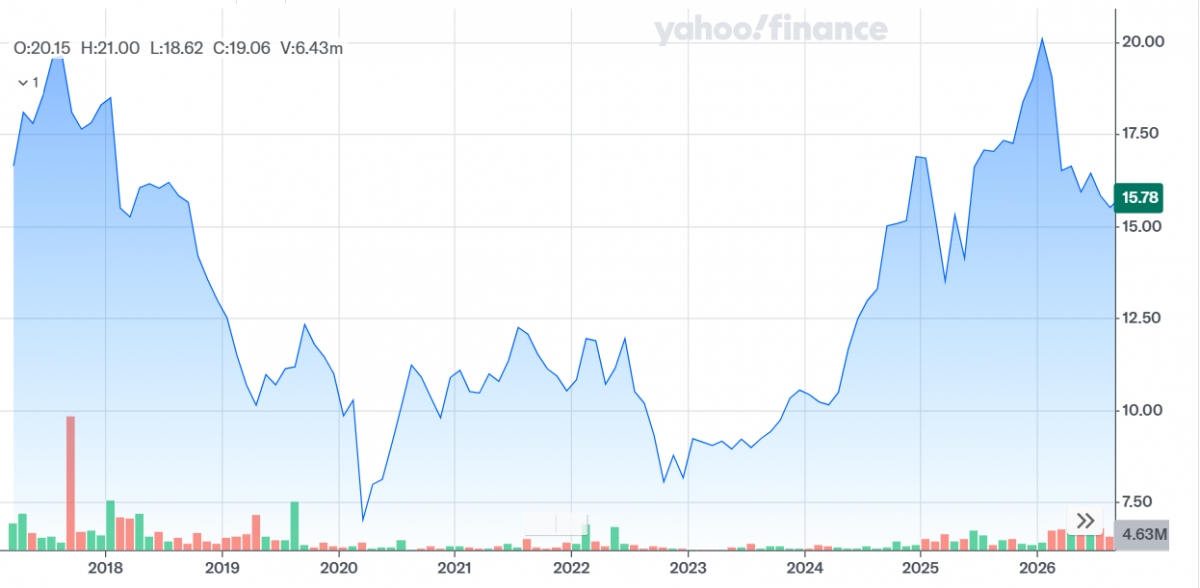
- Pinchar AQUÍ para ver el gráfico más grande.
- Fuente: YAHOO FINANCE.
Pese a todo ello la cotizada presidida por Ricardo Martí Fluxá, que fue Secretario de Estado de Seguridad entre 1996 y 2000, confirmó sus previsiones para el conjunto del ejercicio 2026. Concretamente prevé alcanzar un beneficio neto de entre 120 y 140 millones de euros frente a los 123,4 millones registrados el año pasado excluyendo el impacto de AH.
Una HOME que se deja en lo que va de año bursátil un 8,29% -incluyendo dividendos-, lo que ha reducido su capitalización hasta los 1.563 millones de euros. De este modo, y caso de cerrar el ejercicio en negativo, sería el primero en presentar 'números rojos' desde 2022 cuando cedió un 13,06%. En 2023 avanzó un 35,06%, en 2024 un 0,31% y en 2025 un 22,13%: mientras que desde que anunció la OPA sobre AH el 16 de junio de 2025 ha avanzado un 27,71%.
Un bajista con DNI
Neinor Homes marcó máximos anuales a mediados de febrero pasado en los 18,52 euros, lo que equivalía a niveles que no visitaba desde 2018 como se observa en el gráfico. Desde entonces ha venido acusando un tono bajista hasta la actualidad -ayer martes cerró en los 15,81 euros-, pese a tener en su capital a uno de los grandes inversores del planeta como es el conocido banco americano Morgan Stanley, que tiene en cartera el 4,853%. Por delante aparecen dos fondos como el luxemburgués Orion European Real Estate Fund V (28,814%) y Stoneshield Holding (18,627%), gestora española fundada en 2018 por Juan Pepa y Felipe Morenés Botín-Sanz de Sautuola, que acaba de ser vendida a Franklin Templeton a través de su filial inmobiliaria Clarion Partners.
En el otro lado de los inversores, en lo que a los bajistas se refiere, HOME tiene uno con nombre y apellidos como es Connor, Clark & Lunn Investment Management, a fecha 10 de septiembre del presente ejercicio. Así lo ha constatado Plaza de la base de datos pública de la Comisión Nacional del Mercado de Valores (CNMV). Prácticamente un mes antes -11 de agosto- este hedge fund o fondo de alto riesgo canadiense declaró su primer porcentaje con el 0,50%.


