

ALICANTE. Comprar una vivienda en España siendo extranjero no es jurídicamente complicado, pero tampoco es idéntico a hacerlo siendo residente. El problema aparece cuando una operación aparentemente sencilla llega a notaría sin que determinadas cuestiones legales, fiscales o documentales se hayan resuelto con la debida antelación.
Un NIE que no llega a tiempo, una discrepancia entre Registro y Catastro, un poder notarial que no puede utilizarse en España, una transferencia cuyo origen no se ha documentado correctamente o una carga no detectada antes de firmar las arras pueden retrasar una compraventa durante semanas. En el peor de los casos, pueden hacer que la transacción no llegue a completarse.
Esta realidad es especialmente relevante en mercados con un elevado peso del comprador internacional, como la Comunidad Valenciana, la Costa Blanca, la Región de Murcia o la costa de Almería. La gran mayoría de estos contratiempos comparten una característica: podrían haberse detectado antes de que el comprador comprometiera una cantidad importante de dinero.
1. Agilizar la reserva sin descuidar la verificación jurídica
En operaciones con compradores extranjeros los tiempos son ajustados: el comprador extranjero suele disponer de pocos días en España y necesita dejar la operación apalabrada y asegurada mediante un documento de reserva o arras antes de volver a su país.
Para que esa rapidez no juegue en contra de la operación, lo ideal es que la verificación jurídica y la labor comercial avancen de forma sincronizada desde el primer momento. Validar cuestiones clave -como la titularidad real, cargas registrales o la existencia de una herencia no tramitada- en paralelo a la negociación permite que la reserva se firme con agilidad y con la tranquilidad de que no surgirán imprevistos que bloqueen el proceso semanas después.
Asimismo, debe verificarse que la descripción registral, la información catastral y la realidad física del inmueble sean coherentes; ampliaciones, piscinas o terrazas cerradas sin documentar correctamente suponen un foco habitual de conflicto.
2. Dejar la obtención del NIE para el final
Todo comprador extranjero necesita identificación fiscal para operar en España -el conocido NIE en el caso de personas físicas extranjeras-. El error radica en postergar su tramitación hasta el final.
Cuando el comprador reside en el extranjero y la compraventa se gestiona a distancia, la documentación debe organizarse desde el primer día. Esto cobra aún más importancia en compras compartidas, matrimonios bajo regímenes económicos extranjeros, intervenciones societarias o adquisiciones por porcentajes dispares, donde la estructura de compra tiene consecuencias jurídicas y fiscales posteriores.
3. Dejar la justificación del origen de los fondos para el final
Es uno de los aspectos que más suele sorprender al comprador internacional. No basta con disponer del dinero: la normativa española sobre prevención del blanqueo de capitales exige a los profesionales y entidades intervinientes determinadas obligaciones de identificación y control.
Ya provengan los recursos de la venta de otra propiedad, ahorros, herencias, dividendos o préstamos societarios, puede requerirse acreditación documental específica. Si una transferencia elevada llega a pocos días de la firma sin la documentación preparada, la operación puede frenarse aunque el dinero sea totalmente legítimo.
4. Utilizar un poder notarial insuficiente
Gran parte de los compradores extranjeros no acuden presencialmente a la firma y otorgan un poder para que otra persona actúe en su nombre.
Cuando el poder se otorga en el extranjero debe reunir los requisitos necesarios para surtir efectos en España. Dependiendo del país y del documento, puede requerir legalización o Apostilla de La Haya y, cuando corresponda, traducción jurada. Además, las facultades deben ser suficientes para las actuaciones que deban realizarse.
Descubrir un defecto de forma o de contenido cuando el comprador ya está fuera de España puede impedir la firma en la fecha prevista.
5. Inconcreción sobre el inventario y las condiciones de entrega
No todas las fricciones son de índole puramente legal; muchas nacen de malentendidos sobre el alcance de la compra.
-
En obra nueva, deben figurar con claridad los acabados, electrodomésticos o packs opcionales contratados con la promotora.
-
En segunda mano, elementos como muebles, decoración o equipamiento exterior pueden dar lugar a discrepancias si no se formaliza un inventario delimitado que fije qué se incluye, qué se retira, el estado de conservación y las condiciones de entrega de la vivienda.
Lo que parece un detalle menor puede convertirse en una discusión de última hora cuando comprador y vendedor tenían expectativas diferentes sobre qué formaba parte de la operación.
6. Ignorar la situación urbanística real
El Registro de la Propiedad y el Catastro no sustituyen la comprobación urbanística municipal cuando esta resulta necesaria, algo especialmente relevante en zonas costeras o rústicas con edificaciones de distintas épocas y ampliaciones acumuladas.
El comprador extranjero suele asumir que una vivienda anunciada, con suministros y habitada desde hace años, está plenamente regularizada administrativamente.
No siempre es así.
7. Comprar para alquiler turístico sin verificar la normativa
Muchos compradores internacionales adquieren una vivienda con la intención de combinar el uso personal con el alquiler turístico durante parte del año. Asumir que la ubicación en una zona turística garantiza que ese uso será posible es un error.
La viabilidad depende de la normativa autonómica y municipal aplicable, de las características concretas del inmueble y de las reglas de la comunidad de propietarios. Además, desde el 3 de abril de 2025, el propietario que quiera iniciar esta actividad en una vivienda sometida al régimen de propiedad horizontal debe obtener previamente la aprobación expresa de la comunidad de propietarios, en los términos establecidos legalmente.
Las resoluciones registrales publicadas durante 2026 están reforzando la importancia de revisar previamente los estatutos de la comunidad y los acuerdos adoptados antes de comprar una vivienda con intención de destinarla a alquiler turístico.
Hay que tener en cuenta, además, que la regulación del alquiler turístico es especialmente cambiante. Comunidades autónomas y ayuntamientos pueden modificar requisitos, establecer limitaciones o introducir nuevas condiciones.
Por ello, si el alquiler turístico forma parte de la decisión económica de compra, su viabilidad debe analizarse sobre el inmueble concreto y conforme a la normativa vigente en ese momento, sin asumir que una situación existente hoy permanecerá necesariamente inalterada en el futuro.
8. Pasar por alto las deudas o derramas de la comunidad
Aunque la Ley de Propiedad Horizontal exige al vendedor aportar certificado de estar al corriente en los gastos comunitarios, salvo que el comprador le exonere de esta obligación, la comprobación debería ir más allá.
La propiedad responde legalmente, dentro de los límites establecidos por la ley, de determinadas deudas anteriores, pero además es importante revisar la existencia de derramas ya aprobadas para futuras rehabilitaciones o intervenciones de envergadura.
Una vivienda puede estar al corriente de pago y encontrarse dentro de una comunidad que acaba de aprobar una actuación de importe considerable.
9. No identificar que el vendedor es no residente
Existe una obligación fiscal especialmente relevante que recae directamente sobre el comprador.
Cuando se adquiere un inmueble a un vendedor que tiene la condición fiscal de no residente en España, el comprador debe retener e ingresar en Hacienda el 3% de la contraprestación acordada, mediante el modelo 211, como pago a cuenta del impuesto correspondiente al vendedor.
No verificar esta circunstancia afecta directamente a la distribución del precio y a la preparación económica de la escritura.
10. Confundir nacionalidad, residencia y residencia fiscal
Nacionalidad, residencia administrativa y residencia fiscal son conceptos diferentes.
Un ciudadano británico puede ser residente en España, un español puede ser fiscalmente no residente y comprar una vivienda en España no convierte por sí solo a un extranjero en residente fiscal español.
Confundir estas situaciones puede afectar a los impuestos, las retenciones y las obligaciones posteriores derivadas de la operación.
Prevenir antes de firmar
La mayoría de las compraventas con compradores extranjeros se completan con éxito. Sin embargo, cuando una operación se frena, la causa suele situarse semanas atrás: se firmó o se pagó antes de revisar, la herencia estaba pendiente, faltó un documento, no estaban claras las condiciones de entrega o no se verificó la coincidencia entre Registro, Catastro y la realidad física.
El valor del asesoramiento jurídico en una compraventa con comprador extranjero no consiste únicamente en preparar una escritura, sino en detectar los problemas cuando todavía pueden resolverse sin poner en riesgo la operación.
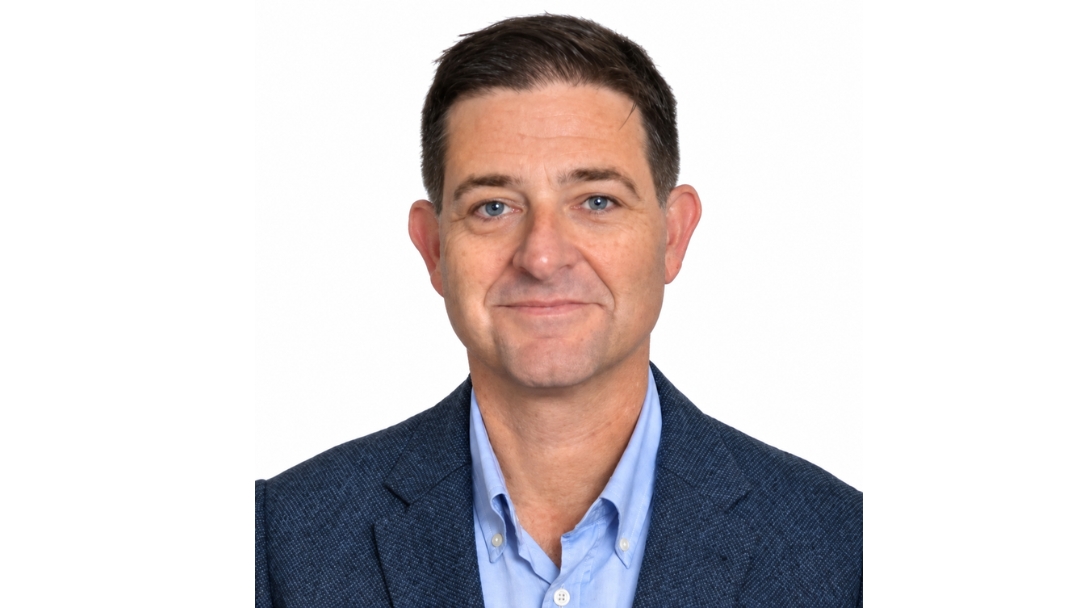
- David Fuster, director de Fuster & Associates. -
- Foto: PLAZA
"La seguridad jurídica no ralentiza una compraventa. Lo que la ralentiza es descubrir demasiado tarde un problema que podía haberse detectado antes de firmar". - David Fuster, director de Fuster & Associates.
La experiencia en mercados con alta presencia de comprador extranjero confirma que la anticipación y la coordinación profesional son la mejor forma de conseguir que comprador, vendedor y agencias lleguen a la firma con las principales cuestiones jurídicas y documentales resueltas.
Fuster & Associates asesora a compradores internacionales en operaciones inmobiliarias en toda España, con presencia directa desde sus oficinas de Valencia, Teulada, Finestrat, La Zenia, Murcia, Los Alcázares y San Juan de los Terreros.


