


Tener una vivienda se ha convertido en un desafío para un número creciente de personas en España, tanto para quienes viven de alquiler como para quienes intentan comprar su primera casa. El encarecimiento de los inmuebles, el avance más lento de los salarios y una oferta insuficiente dificultan el acceso a un hogar.
Comprar no es una salida sencilla. Además de poder asumir la hipoteca, hay que reunir el dinero para la entrada y los gastos iniciales, que pueden representar entre el 20 % y el 30 % del precio de la vivienda, según las condiciones de financiación y los costes de la operación. Para quienes destinan buena parte de sus ingresos al alquiler, ahorrar esa cantidad resulta especialmente difícil. Así se cierra el círculo: no poder comprar obliga a seguir alquilando, pero el coste del alquiler dificulta ahorrar para adquirir una vivienda en propiedad.
Una oferta insuficiente y un parque público reducido
La oferta de viviendas no alcanza a cubrir la demanda existente en las zonas con mayor presión inmobiliaria. En el periodo 2018-2025, la población residente en España aumentó en aproximadamente 2,47 millones de personas, según los datos del INE. Por su parte, el Banco de España estima que entre 2021 y 2025 se ha acumulado un déficit aproximado de 750.000 viviendas respecto a la creación de nuevos hogares.
El dilema no consiste en decidir si hacen falta más o menos leyes, sino en encontrar un equilibrio: proteger a inquilinos y propietarios sin introducir obstáculos innecesarios que dificulten ampliar la oferta de vivienda asequible"
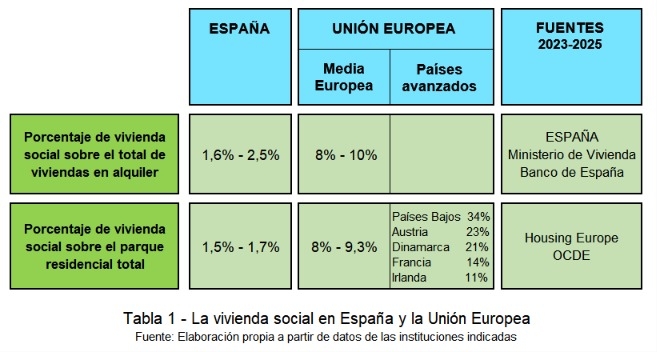
La vivienda social podría ayudar a reducir esa distancia, pero su peso en España sigue siendo reducido, representando entre el 1,5 % y el 1,7 % del parque residencial total —unas 300.000 viviendas—, frente a una media europea cercana al 9 %.
Detrás de esa diferencia hay también una cuestión de modelo. Algunos países europeos han consolidado parques de vivienda social de mayor tamaño y continuidad, mientras que en España la oferta asequible de carácter público ha tenido un alcance más limitado. Además, parte de la vivienda protegida pierde esa condición al finalizar el periodo de protección establecido en su régimen correspondiente. Cuando esto sucede, algunas viviendas dejan de estar sujetas a los límites de precio y a las condiciones de acceso que garantizaban su carácter asequible.
- -
El freno burocrático y legal
A la falta de vivienda se suman las dificultades administrativas para construir y la incertidumbre normativa. Los trámites urbanísticos y la concesión de licencias pueden prolongarse durante años, retrasando la construcción de nuevas viviendas y elevando los costes de las promociones.
Agilizar los procedimientos y digitalizar la gestión municipal ayudaría a reducir esos plazos. No se trata solo de facilitar la actividad de las promotoras, sino de conseguir que las viviendas lleguen antes allí donde se necesitan. Eso sí, la burocracia no es el único obstáculo: también influyen la disponibilidad de suelo, la financiación, los costes de construcción y la falta de mano de obra.
La seguridad jurídica es otro elemento del debate. Algunos propietarios, ante las dificultades o los riesgos que perciben al alquilar, pueden optar por vender sus viviendas, destinarlas al alquiler de temporada o retirarlas del mercado residencial de larga duración.
El dilema, por tanto, no consiste en decidir si hacen falta más o menos leyes, sino en encontrar un equilibrio: proteger a inquilinos y propietarios sin introducir obstáculos innecesarios que dificulten ampliar la oferta de vivienda asequible.
Una crisis que no castiga a todos por igual
La presión sobre la vivienda se concentra especialmente en los principales centros de empleo y en las zonas con una elevada demanda residencial y turística. Según el Banco de España, las provincias de Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga acumulan conjuntamente el 52,5 % del déficit nacional estimado de viviendas. La intensidad del problema y sus causas, sin embargo, varían entre territorios: en algunos pesa más la concentración del empleo; en otros, la demanda asociada al turismo o a la llegada de nuevos residentes.
La solución pasa por construir más viviendas allí donde se necesitan, acortar los plazos administrativos, ampliar el parque público y garantizar que la vivienda protegida mantenga su carácter asequible a largo plazo"
Por eso, las cifras nacionales no reflejan toda la realidad. Puede haber viviendas vacías en zonas rurales mientras faltan casas asequibles allí donde se concentra el empleo. La ubicación es fundamental: una vivienda disponible a cientos de kilómetros de las oportunidades laborales difícilmente resuelve las necesidades de quien tiene que vivir cerca de su trabajo. Es lo que ocurre en algunos municipios del interior de las provincias de Castellón o Cuenca, donde la demanda residencial es menor y los precios suelen ser más bajos, frente a las áreas metropolitanas que concentran el empleo y soportan una mayor presión inmobiliaria.
Del esfuerzo económico a la exclusión residencial
La vulnerabilidad residencial no empieza en la calle, sino cuando pagar la vivienda compromete el presupuesto familiar. Según el INE, uno de cada tres hogares inquilinos destina más del 40 % de sus ingresos al alquiler y a los suministros. Este nivel de gasto, considerado un indicador de sobreesfuerzo residencial cuando supera determinados umbrales, reduce la capacidad de ahorro y deja poco margen para afrontar imprevistos.
En un contexto de presupuestos familiares muy ajustados, cualquier imprevisto puede comprometer la estabilidad del hogar. Perder el empleo, afrontar una subida del alquiler o sufrir una caída de ingresos agrava la vulnerabilidad de las familias y aumenta el riesgo de perder la vivienda
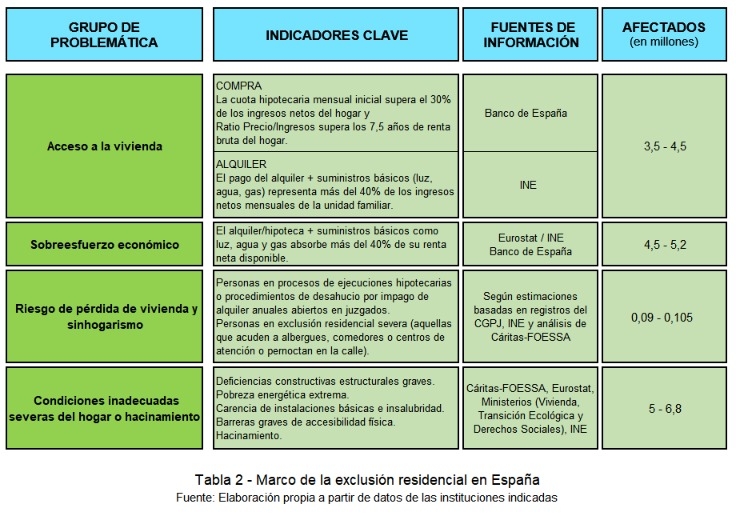
La exclusión residencial no se manifiesta de una única forma. El marco europeo ETHOS, desarrollado por FEANTSA, distingue cuatro grandes categorías: personas sin techo, personas sin vivienda, personas que viven en alojamientos inseguros y personas que habitan viviendas inadecuadas. Este marco no recoge por sí solo todas las dificultades económicas relacionadas con el acceso a la vivienda. Por ello, la Tabla 2 incorpora también indicadores complementarios, como el sobreesfuerzo económico y otras situaciones de vulnerabilidad.
- -
Las estimaciones sobre el número total de personas afectadas deben interpretarse con cautela para evitar duplicidades. Una misma familia puede sufrir sobreesfuerzo económico y habitar una vivienda inadecuada al mismo tiempo. Descontando esos solapamientos, se estima que entre 6,5 y 8 millones de personas se encuentran en situación de vulnerabilidad residencial en España (*).
Más allá de las estadísticas, la crisis tiene consecuencias cotidianas muy distintas: familias que destinan una parte excesiva de sus ingresos al alquiler, personas que viven en condiciones inadecuadas y hogares que afrontan el riesgo de perder su vivienda. En todos estos casos, la falta de una solución residencial estable dificulta mantener una vida digna y planificar el futuro.
El reto: un techo al alcance de los sueldos
El problema central es la distancia entre el coste de la vivienda y la capacidad económica de las familias. Según Eurostat, el salario medio anual en España se situó en 2024 un 15 % por debajo de la media de la Unión Europea, mientras que el aumento de los precios de compra y alquiler sigue dificultando el acceso a la vivienda.
La solución requiere actuar en varios frentes: construir más viviendas allí donde se necesitan, acortar los plazos administrativos, ampliar el parque público y garantizar que la vivienda protegida mantenga su carácter asequible a largo plazo.
Sin embargo, estas medidas solo serán efectivas si entienden una premisa fundamental: una vivienda no es asequible por el mero hecho de existir, sino cuando se puede pagar sin tener que elegir entre llenar la cesta de la compra o mantener un techo digno.
(*) Nota de fuentes: Estimación realizada a partir del análisis cruzado y ponderado de distintos indicadores de vulnerabilidad residencial del INE, Eurostat, Banco de España y los informes sobre exclusión residencial de la Fundación FOESSA ajustados al marco europeo ETHOS. La cifra es orientativa, ya que las fuentes utilizadas emplean criterios y periodos de referencia diferentes


