

VALÈNCIA. A buen seguro que a no pocos bolsistas el nombre de Aeropuertos Españoles y Navegación Aérea no les suena, pero tomando el acrónimo AENA sí. Porque detrás está el mayor gestor aeroportuario nacional, que debutó en el Mercado Continuo en febrero de 2015 a un precio de 58 euros por acción. Y en su primer cambio, tal y como contó entonces este diario, 'voló' sobre el parqué al dispararse un 12% marcando los 65,10 euros.
Aquel precio se fue quedando pequeño con el paso de los años, dado que llegó a rozar los 200 euros en junio de 2024. Justo un año después la cotizada que ya entonces presidía y dirigida Maurici Lucena -fue nombrado en julio de 2018- se vio obligada a llevar a cabo un agrupamiento de acciones -o 'contrasplit' como se le conoce en la jerga-, a razón de un título nuevo por cada diez antiguos.
Y, como se observa en el gráfico de Yahoo Finance, tampoco ha podido frenar la marcha alcista del actual número uno en la gestión de aeropuertos con 46 en España y 34 en Brasil, Jamaica, México y Reino Unido. Hasta el punto que el pasado 17 de febrero establecía su máximo histórico en los 28,81 euros, que corresponderían a los 280,81 antes del 'contrasplit'. Para entendernos: casi quintuplicar el precio de salida a bolsa. Casi nada.
La cotizada madrileña, que está controlada por el Estado español con un 51% a través de Enaire, acusó -y mucho- la pandemia del coronavirus de marzo de 2020, que provocó el cierre de fronteras a nivel global y, con ello, el del tráfico aéreo. Así se observa también en dicho gráfico, cuya recuperación comenzó en el otoño de 2022.
Camino de la cuarta subida anual consecutiva
Pues bien ahora es la presión del petróleo -con el consabido encarecimiento del precio del queroseno que utilizan los aviones- ante la cada vez mayor inestabilidad geopolítica, cuyo epicentro se sitúa en el estrecho de Ormuz donde iraníes y estadounidenses siguen a la greña. En este sentido, las acciones de AENA han corregido un 12,81% desde aquel 17 de febrero del año en curso, cuando batió su plusmarca histórica. Algo menos (-9,05%) es la bajada que acusa desde el pasado 25 de agosto, cuando se recrudecieron las hostilidades geopolíticas entre ambos bandos y el crudo comenzó a dispararse.
Dicho factor exógeno ha provocado la recogida de beneficios a través de una sana consolidación de niveles. Sin embargo, y pese a ello, se revaloriza un 10,08% en lo que va de ejercicio tomando el cierre de ayer lunes. Caso de acabar en terreno positivo este año sería el cuarto consecutivo en hacerlo porque en 2025 subió un 26,36%, en 2024 un 25,59% y en 2023 un 44,38%. Habría que remontarse a 2022 para encontrar el último ejercicio bursátil que lo despidió en negativo (-15,45%). Todo ello ofreciendo una rentabilidad por dividendo por encima del 4% actual.
Mientras tanto AENA sigue ganándose la confianza de los analistas e incluso de las grandes agencias mundiales de calificación como fue el caso de Fitch Ratings la semana pasada, que le elevó la nota desde 'A' hasta 'A+'. O lo que es lo mismo: un 'notable alto' y a la altura del rating del Reino de España. La agencia justificó su decisión por la mejora de ratios se debe al crecimiento sostenido del tráfico del operador español en los últimos años, que ha dado lugar a un "sólido desempeño" operativo tanto en el segmento aeronáutico como en el no aeronáutico.
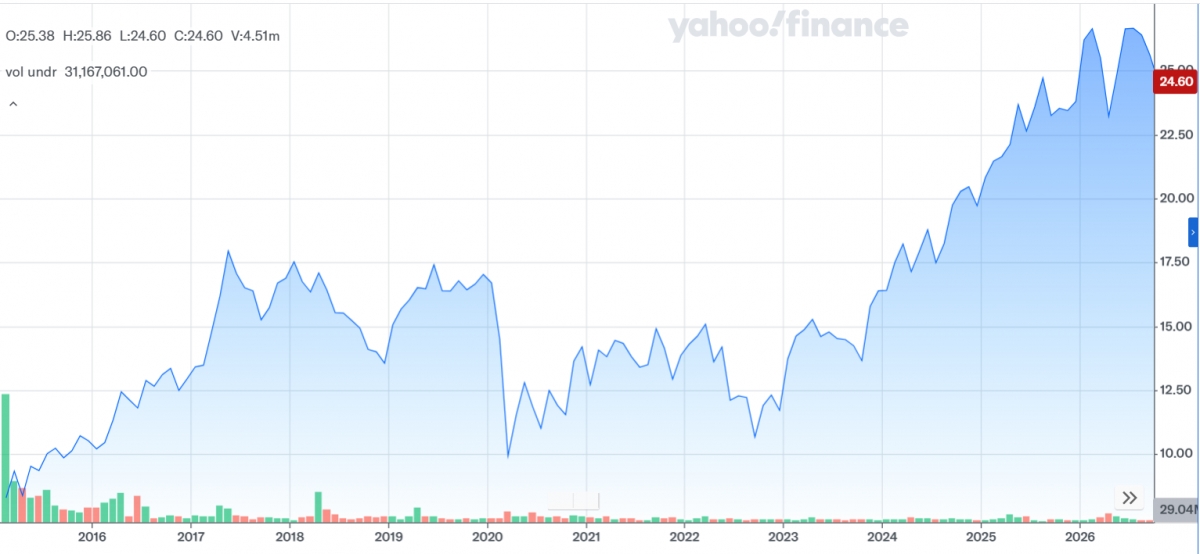
- Evolución histórica. Pinchar AQUÍ para ver el gráfico más grande.
- Fuente: YAHOO FINANCE.
En cuanto a los analistas, los 28 que la cubren según su propia web corporativa, le tienen adjudicado desde el pasado 5 de octubre un precio objetivo medio (POM) de 28,03 euros, que equivale a un potencial de mejora del 12,66%. El 46,2% recomienda 'comprar' o 'sobreponderar', ell mismo porcentaje aconseja 'mantener' y el 7,7% restante 'infraponderar' o 'vender'.
Por su parte, las 22 casas de análisis que la siguen a decir de Market Screener sitúan el POM en 27,15 euros, es decir, un 8,08% más arriba en el parqué bursátil. Seis de ellos recomiendan 'comprar', cuatro 'sobreponderar', diez 'mantener', uno 'infraponderar' y otro 'vender' sobre una AENA cuya capitalizacion es de 37.320 millones, lo que la mantiene dentro del 'Top 10' del Ibex 35. Concretamente en el octavo puesto a caballo entre Endesa (44.482 millones) y Ferrovial (32.976 millones).
El 28 de octubre publicará resultados
Con solo un bajista con nombre y apellidos como es BlackRock, que se estrenó el pasado 14 de septiembre con un 'corto' del 0,51% y el pasado viernes lo reducía al 0,48% -curiosamente es uno de sus accionistas de referencia con el 5,13% del capital-, la madrileña rendirá cuentas al mercado el próximo 28 de octubre cuando informe de los del tercer trimestre. A lo largo de la primera parte de 2026 ganó 1.002 millones de euros, un 12,1% más, con unos ingresos de 3.299 millones (+10,1%).
Por su parte, el resultado bruto de explotación se situó en 1.798,9 millones, registrando un aumento interanual del 6,3% y con un margen de Ebitda sobre ingresos totales del 54,5%; mientras que el flujo de efectivo neto generado por las actividades de explotación aumentó un 8%, alcanzando los 1.598,5 millones. Antes de la crisis del estrecho de Ormuz, la evolución del tráfico se situaba en línea con las previsiones de AENA, con tasas de crecimiento inferiores al 3%.


