

VALÈNCIA. Endesa (ELE) despidió la primera sesión de la semana cediendo un 1,76%. Lo hizo en línea con el mal tono de los principales valores del Ibex 35 ante la espiral alcista del barril de petróleo y las dudas sobre el futuro de la inteligencia artificial. Pese a ello la eléctrica española, cuya vida se remonta a 1944, se mantiene en la zona de máximos históricos. Nunca antes desde que debutara en mayo de 1988 había superado en varias ocasiones la cota de los 42 euros, tal y como hizo por última vez el pasado viernes al acabar la semana en los 42,10 euros. Fue el pasado 28 de agosto cuando estableció su nueva plusmarca al echar el cierre en los 42,30 euros, tal y como se observa en el gráfico inferior de Yahoo Finance.
Una ELE que se revaloriza en lo que va de ejercicio un 41,08% incluyendo el dividendo, lo que la convierte en la cuarta que mejor comportamiento registra dentro del índice selectivo solo por detrás de Repsol (+87,49%), ArcelorMittal (+61,07%) y Acerinox (+41,62%). Caso de finalizar así el año sería el tercero consecutivo en hacerlo en 'verde' en el parqué, dado que en 2025 subió un 55,74% y en 2024 un 15,53%. Un tono alcista anual que ha elevado su capitalización hasta los 43.087 millones para ubicarse en el séptimo puesto del barómetro de la renta variable española.
Todo ello sin tener en su capital ningún bajista con nombre y apellidos. O lo que es lo mismo: no hay 'corto' alguno con una participación igual o superior al 0,50% que marca la ley para desvelar su identidad, según lo ha constatado Plaza de la base de datos pública de la Comisión Nacional del Mercado de Valores (CNMV). Y, además, ofreciendo una rentabilidad por dividendo próxima al 4%, superando así cualquier depósito bancario.
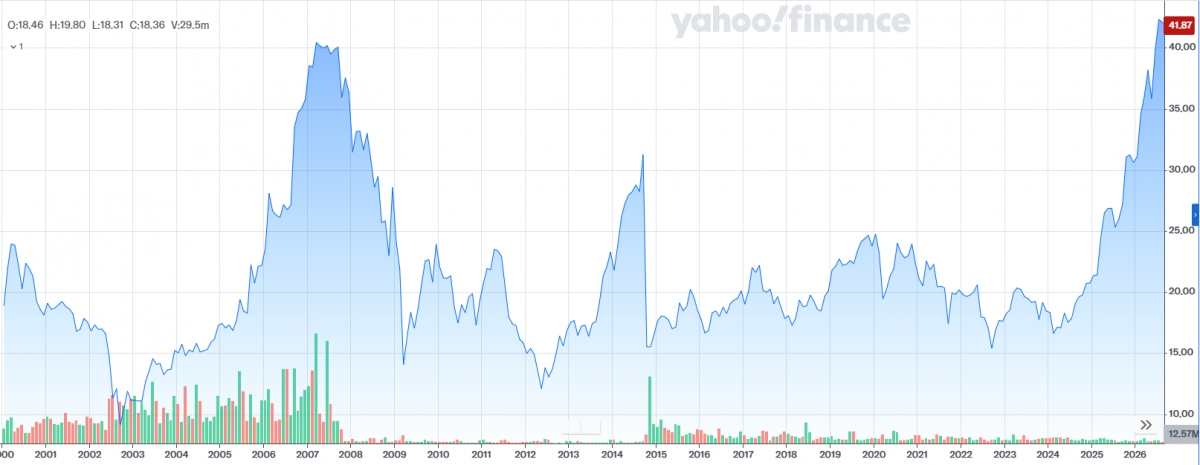
- Gráfico desde el año 2000. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
La utility doméstica, que está en manos de la italiana Enel en un 70%, se ha acomodado en la zona de máximos históricos pese a superar -y de largo- el precio objetivo medio (POM) que le atribuyen los analistas. Así, y según su propia web corporativa, de los 25 que la siguen a fecha 30 de julio el POM era de 35,80 euros, es decir, un 13,44% por debajo del cierre de ayer lunes (41,36 euros). El 8% tiene una visión positiva, el 58% neutral y el 34% restante negativa.
Por su parte, los 23 que la cubren a decir del portal especializado MarketScreener le tienen asignado un POM muy similar. Concretamente en los 35,71 euros donde uno solo de ellos recomienda 'comprar', 13 'mantener', 3 'infraponderar' y los otros 6 'vender' directamente. Unas recomendaciones a tener muy en cuenta de una cotizada que formó parte del nacimiento del Ibex 35, que lo abandonó en diciembre de 2013 y retornó justo un año después.
Revisión al alza del beneficio de 2026
El pasado 24 de marzo se anunciaba que José Bogas, que hasta entonces era el consejero delegado después de casi 12 años, abandonaba la dirección ejecutiva de la eléctrica aunque se mantenía como consejero. Fue en la junta general de accionistas del mes siguiente, el 28 de abril, cuando se nombró oficialmente nuevo CEO a Gianni Armani. Aquel día los títulos de ELE cerraron en los 37,36 euros, lo que implica una revalorización desde entonces del 10,71% hasta ayer. O de cuatro euros justos en números absolutos.
La empresa líder del sector eléctrico español y el segundo operador del mercado eléctrico en Portugal presentará sus próximos resultados -los correspondientes al tercer trimestre del año en curso- el próximo 28 de octubre. Mientras tanto comentar que a lo largo de la primera parte del ejercicio la compañía presidida por Juan Sánchez-Calero ganó 1.470 millones, un 41% más respecto al mismo periodo de 2025. Y no solo eso sino que disparó la previsión de beneficio neto ordinario para todo 2026 a más de 2.400 millones de euros.


